
📅 Октябрь 2026 · ⏱ 10 минут чтения · 📊 #СложныйПроцент #Инвестиции #DCA #Капитал #ЛичныеФинансы
Инвестиции — это в первую очередь математика, а не удача. Эффект сложного процента превращает скромные регулярные вложения в капитал, который со временем начинает расти быстрее, чем вы успеваете добавлять деньги. Понимание этого механизма отличает дисциплинированного инвестора от новичка, который ждёт «быстрого икса». Разбираем, как работает сложный процент, какие цифры за ним стоят и как не потерять результат из-за типичных ошибок.
Данные актуальны на октябрь 2026 года. Историческая доходность акций глобального рынка — 7–9% годовых в валюте, облигаций — 5–7%, вкладов — 4–6% в рублях. НДФЛ с прибыли — 13%. Проверяйте актуальные значения перед принятием решений.
Почему это важно
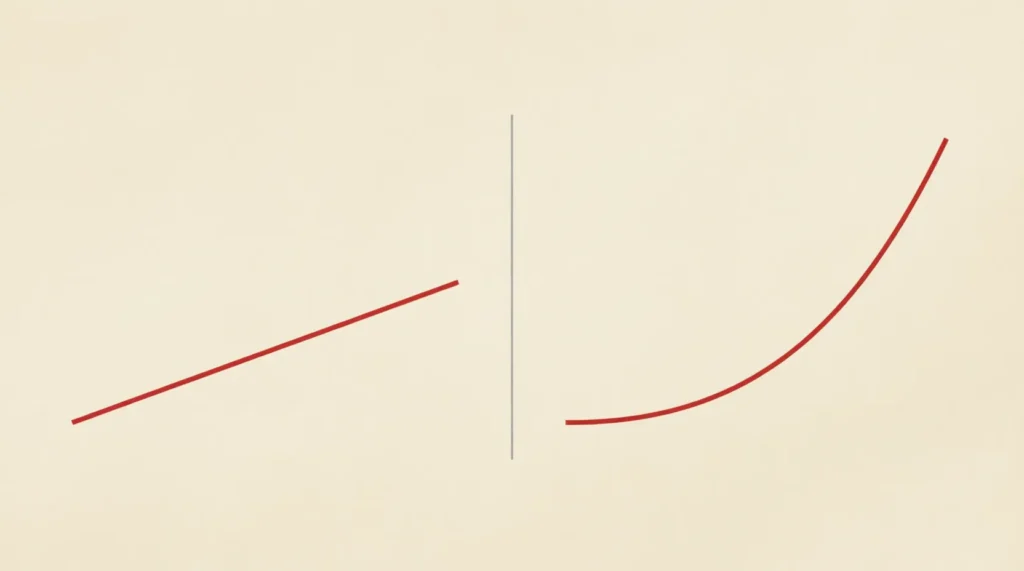
Сложный процент — это начисление дохода не только на первоначальную сумму, но и на ранее полученный доход. Проще говоря, ваши проценты начинают зарабатывать новые проценты. Если вложить 100 000 ₽ под 10% годовых, через год будет 110 000 ₽, через два — 121 000 ₽ (а не 120 000 ₽), через 10 лет — около 259 000 ₽, через 20 лет — почти 673 000 ₽. Разница в 20 лет даёт прирост более чем в 6,7 раза без единого дополнительного взноса.
Ключевой параметр здесь — время, а не сумма. Вклад в 10 000 ₽ в месяц под 8% годовых за 30 лет превращается примерно в 14,9 млн ₽, при этом сумма ваших взносов — всего 3,6 млн ₽. Остальные 11,3 млн ₽ — это заработанный доход.
Именно поэтому важно начинать как можно раньше и не прерывать процесс. Даже небольшие сбои — пропуск взносов, вывод денег на пике эмоций — ломают кривую роста. Чтобы понимать, какая доходность реалистична, стоит изучить доходность инвестиций в акции и не путать номинальные и реальные цифры.
Пошаговая инструкция: как запустить сложный процент
Шаг 1. Определите горизонт
Минимум 10 лет, оптимально — 15–25 лет. На коротких сроках эффект почти не работает: за 3 года разница между простым и сложным процентом при 10% составит менее 3%.
Шаг 2. Выберите ставку доходности
Для акций глобального рынка исторически реалистично 7–9% годовых в валюте, для облигаций — 5–7%, для вкладов — 4–6% в рублях. Не закладывайте в расчёт 30–50% — это разрушает план.
Шаг 3. Настройте регулярные взносы
Автоматический перевод 10–20% дохода раз в месяц. Это исключает эмоции и обеспечивает усреднение стоимости. Подробнее о механике — в материале про усреднение стоимости (DCA).
Шаг 4. Реинвестируйте весь доход
Дивиденды, купоны, проценты — всё обратно в портфель. Если выводить доход, работает только простой процент, и результат падает в 2–3 раза за 20 лет.
Шаг 5. Минимизируйте издержки
Комиссия 1% годовых съедает за 30 лет около 25% итогового капитала. Выбирайте инструменты с комиссией до 0,5%.
Шаг 6. Проводите ребалансировку раз в год
Это фиксирует прибыль и снижает риск. Как это делать — в статье про ребалансировку портфеля.
Шаг 7. Не трогайте капитал
Любой вывод на раннем этапе обнуляет десятилетия роста. Деньги на цели держите отдельно от инвестиционного портфеля.
Сравнение инструментов для сложного процента
| Вариант | Плюсы | Минусы | Кому подходит |
|---|---|---|---|
| Банковский вклад | Гарантия АСВ, стабильность | Доходность 4–6%, ниже инфляции | Консерваторам, для резерва |
| ОФЗ и облигации | Купоны, предсказуемость | Доходность 6–8%, риск эмитента | Тем, кто хочет фиксированный поток |
| Индексные фонды акций | Доходность 7–9% в валюте | Волатильность до 30–40% | Долгосрочным инвесторам |
| Дивидендные акции | Регулярный доход, рост | Риск дивидендного гэпа | Тем, кто копит на 10+ лет |
| Криптовалюты | Высокий потенциал | Просадки 70–80% | Опытным, до 5% портфеля |
5 рисков и как их избежать
⚠️ Риск 1. Инфляция
При инфляции 7% и доходности 6% реальная доходность отрицательная. Как снизить: держать часть портфеля в активах с доходностью выше инфляции.
⚠️ Риск 2. Преждевременный вывод
Вывод денег на просадке фиксирует убыток. Как снизить: держите резервный фонд на 6–12 месяцев расходов вне портфеля.
⚠️ Риск 3. Высокие комиссии
Разница 1% годовых за 25 лет — это минус 25% капитала. Как снизить: проверяйте все сборы до покупки.
⚠️ Риск 4. Концентрация в одном активе
Один эмитент может обнулиться. Как снизить: диверсифицируйте по секторам и классам активов — изучите диверсификацию портфеля.
⚠️ Риск 5. Эмоциональные решения
Паника на падении рынка на 30% ломает стратегию. Как снизить: заранее пропишите правила и не смотрите в портфель ежедневно.
Как рассчитать свой результат
Формула сложного процента: FV = PV × (1 + r)n, где PV — начальная сумма, r — ставка за период, n — число периодов. Для регулярных взносов используется формула аннуитета: FV = P × ((1 + r)n − 1) / r.
Пример: взносы 15 000 ₽ в месяц под 9% годовых (0,75% в месяц) за 20 лет (240 периодов) дают около 10 млн ₽, при сумме взносов 3,6 млн ₽.
Проверить свою стратегию до вложений помогает бэктест стратегии. Учитывайте налоги: НДФЛ 13% с прибыли снижает итоговую доходность на 1–2% в год.
📈 Калькулятор сложного процента
Посчитайте, во что превратятся ваши вложения через 10, 20, 30 лет
ⓘ Введите начальную сумму, ежемесячный взнос, годовую ставку и срок. Калькулятор посчитает итоговый капитал, сумму ваших взносов и заработанный доход. График покажет рост по годам.
Частые вопросы
За сколько лет сложный процент удваивает капитал?
Используйте правило 72: разделите 72 на годовую доходность. При 8% капитал удваивается за 9 лет, при 12% — за 6 лет.
Что важнее — сумма или срок?
Срок. Взносы по 5 000 ₽ в месяц под 8% за 30 лет дают около 7,5 млн ₽, а те же 5 000 ₽ за 10 лет — лишь 915 000 ₽.
Работает ли сложный процент на вкладах?
Да, при условии капитализации процентов. Без капитализации работает только простой процент.
Можно ли ускорить эффект?
Да: увеличить взносы, повысить доходность (с ростом риска) или продлить срок. Самый безопасный рычаг — взносы.
Что делать при просадке 30%?
Ничего, если активы качественные. Продолжайте взносы — вы покупаете дешевле, что усиливает эффект восстановления.
Начните зарабатывать с Т‑Инвестициями
Старт от 10 ₽. По моей ссылке — акция до 5 000 ₽ в подарок.
Итог
Сложный процент — самый мощный и при этом самый доступный инструмент частного инвестора. Он не требует прогнозов и удачи: достаточно регулярных взносов, реинвестирования и времени. Чем раньше вы запустите процесс и чем реже будете его прерывать, тем больше капитала создаст математика, а не рынок.
Три принципа для 2026 года: начните с регулярных взносов — даже 5 000 ₽ в месяц дают эффект; не выводите доход первые 10 лет — реинвестируйте всё; держите комиссии ниже 0,5%, иначе потеряете четверть капитала. Начните с расчёта в Excel — за 15 минут вы увидите свою траекторию.
Читайте также
Ипотека под 18% или аренда с инвестированием разницы? Сравниваем на цифрах за…
Сколько можно вернуть кэшбэком в 2026: расчёт, калькулятор, лимиты банков и подводные…
Банковские комиссии съедают 1–5% капитала ежегодно. Как сократить издержки: 7 шагов, сравнение…
Как рефинансировать кредит в 2026: пошаговая инструкция, сравнение вариантов, 5 рисков. Калькулятор…