
📅 Сентябрь 2026 · ⏱ 14 минут чтения · 📊 #Накопления #Инвестиции #СтартовыйКапитал
Копить деньги на инвестиции — это первый и часто недооцениваемый шаг к построению капитала. Многие стремятся сразу выбрать акции или облигации, но без системных накоплений стартовый портфель будет крошечным, а риски — неоправданными. Начните с малого: откладывая всего 5 000 рублей в месяц под 15% годовых, через 20 лет вы получите около 7,5 млн рублей благодаря сложному проценту. В этой статье разберём, как грамотно накопить стартовый капитал и не потерять мотивацию на полпути.
Почему накопления важнее, чем кажется
Инфляция в России в 2024–2025 годах держится на уровне 7–9% годовых. Это значит, что 1 млн рублей, просто лежащий «под подушкой», через 10 лет будет стоить в пересчёте на сегодняшние деньги лишь около 460–500 тысяч рублей. Банковские вклады иногда покрывают инфляцию, но чаще всего дают доходность лишь на 1–2% выше неё — реального прироста капитала почти нет.
Кроме того, накопление дисциплинирует. Человек, который ежемесячно откладывает 10–20% дохода, быстрее формирует финансовую подушку безопасности (обычно 3–6 месячных расходов), меньше зависит от кредитов и принимает более взвешенные финансовые решения. Без этой привычки любые попытки инвестировать превращаются в хаотичные разовые покупки, которые редко приносят долгосрочный результат.
Пошаговая инструкция: как накопить стартовый капитал
1. Определите финансовую цель и срок накопления
Например, вы хотите накопить 300 000 рублей за 2 года, чтобы открыть ИИС и купить первый портфель из ОФЗ и ETF. Конкретная цифра и дедлайн делают процесс управляемым: 300 000 / 24 месяца = 12 500 рублей в месяц. Без цели вы будете откладывать «по настроению», что обычно заканчивается нулём.
2. Проведите аудит доходов и расходов
В течение месяца фиксируйте все траты, включая кофе, подписки и спонтанные покупки. По статистике, среднестатистическая семья может безболезненно сократить расходы на 10–15%, отказавшись от импульсивных трат. Например, при доходе 80 000 рублей это 8 000–12 000 рублей ежемесячно — уже серьёзная сумма для накоплений.
3. Создайте резервный фонд на ликвидном счёте
Прежде чем инвестировать, накопите сумму, равную 3–6 месяцам обязательных расходов (аренда, еда, кредиты, транспорт). Эти деньги должны лежать на накопительном счёте с ежедневным начислением процента (сейчас ставки 7–10% годовых) или во вкладе с возможностью снятия. Резерв защитит от необходимости продавать инвестиции в убыток при потере работы или болезни.
4. Автоматизируйте накопления
Настройте автоперевод в день зарплаты: 10–20% дохода сразу уходит на отдельный счёт. При зарплате 60 000 рублей откладывайте минимум 6 000–9 000 рублей. Психологически это проще, чем вручную переводить деньги в конце месяца, когда они уже потрачены. Накопительный счёт можно открыть в том же банке, что и зарплатный, для мгновенных переводов без комиссии.
5. Выберите инструмент для этапа накопления
Пока вы копите стартовый капитал (например, 50 000–100 000 рублей), используйте накопительные счета или краткосрочные вклады. Они дают небольшой, но гарантированный доход и не несут рыночных рисков. Не стоит сразу заводить брокерский счёт, если у вас нет резерва: при срочной нужде деньги придётся выводить из акций, возможно, с потерями до 20–30%.
6. Увеличивайте доходную часть
Помимо экономии, ищите способы заработать больше: подработка, фриланс, продажа ненужных вещей, монетизация хобби. Также используйте налоговые льготы: например, ИИС типа А возвращает 13% от внесённой суммы (до 52 000 рублей в год при взносе 400 000 рублей). Эти деньги можно реинвестировать, ускоряя накопление.
7. Переходите к регулярным инвестициям после накопления стартового капитала
Когда резерв сформирован и на руках есть сумма от 30 000–50 000 рублей, открывайте брокерский счёт или ИИС. Начинайте с консервативных активов: ОФЗ с доходностью 11–13% годовых, фонды денежного рынка, ETF на индекс Мосбиржи. Пополняйте портфель ежемесячно на ту же сумму, которую раньше откладывали на накопление.
💰 Калькулятор накоплений
Узнайте, сколько нужно откладывать в месяц, чтобы достичь цели
Сравнение вариантов: где хранить деньги на этапе накопления
| Вариант | Плюсы | Минусы | Кому подходит |
|---|---|---|---|
| Накопительный счёт | Гибкость: можно снимать и пополнять без потери процентов; ставка до 10% годовых; проценты начисляются ежедневно. | Ставка не фиксируется и может снизиться; не подходит для длительного хранения крупных сумм из-за инфляции. | Для резервного фонда и краткосрочного накопления (до 1 года). |
| Банковский вклад | Фиксированная ставка (до 16–18% на срок 3–6 месяцев); страхование АСВ до 1,4 млн рублей; предсказуемый доход. | При досрочном снятии проценты сгорают; ставка часто ниже реальной инфляции; требуется минимальная сумма. | Консервативным инвесторам для среднесрочных целей (1–2 года). |
| ИИС (тип А) | Налоговый вычет 13% от взноса (до 52 000 руб./год); доходность повышается на 4–5% годовых за счёт вычета. | Деньги нужно держать минимум 3 года; ограничение по взносу — 400 000 руб./год; возможны рыночные колебания. | Долгосрочным инвесторам с горизонтом от 3 лет, желающим получить налоговую льготу. |
| Брокерский счёт (обычный) | Доступ ко всем инструментам: акции, облигации, ETF, валюта; потенциальная доходность 12–15% годовых на дистанции 5–10 лет. | Рыночный риск: возможны просадки до 30–50%; нет госстраховки; требуется самостоятельное управление. | Инвесторам, готовым к риску, с горизонтом более 5 лет и уже сформированным резервным фондом. |
📊 Сила сложного процента: 5 000 ₽ в месяц
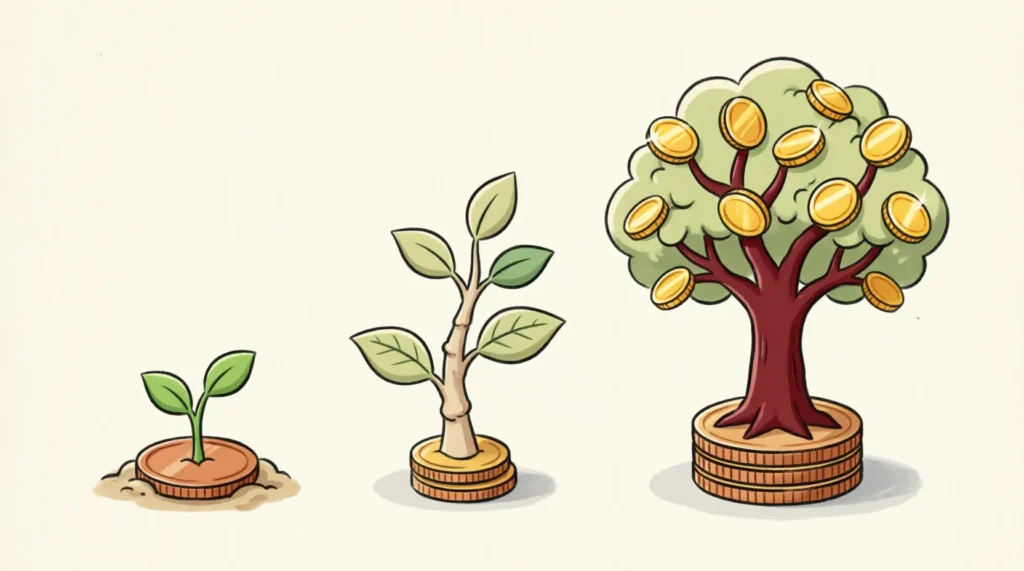
Чем дольше вы копите, тем сильнее работает сложный процент. Разница между 10 и 20 годами — не в 2 раза, а почти в 5 раз.
Расчёт: 5 000 ₽ в месяц под 15% годовых. За 5 лет — ~450 тыс. ₽, за 10 лет — ~1,4 млн ₽, за 20 лет — ~7,5 млн ₽.
Риски на этапе накопления и как их избежать
🚩 Инфляционный риск
Деньги на накопительном счёте или вкладе могут обесцениваться, если инфляция выше ставки (например, ставка 8%, а инфляция 9%). Решение: комбинируйте инструменты: держите резерв на счёте, а средства для долгосрочного роста переводите в ОФЗ, корпоративные облигации и дивидендные акции с доходностью выше 12–14%.
🚩 Рыночный риск
При переходе к инвестициям портфель может просесть на 20–30% за несколько месяцев. Решение: диверсифицируйте активы по классам (акции, облигации, золото) и секторам; инвестируйте регулярно, а не разово, чтобы усреднять цену покупки; сохраняйте горизонт не менее 5 лет.
🚩 Риск потери ликвидности
Если все деньги вложены в акции или срочные вклады, при необходимости срочно снять сумму вы получите либо с убытком, либо с потерей процентов. Решение: всегда держите 3–6 месячных расходов на накопительном счёте с мгновенным доступом; не инвестируйте последние деньги.
🚩 Риск недисциплинированности
Пропуск ежемесячных взносов или импульсные траты сводят накопления к нулю. Решение: автоматизируйте переводы, установите напоминания, ведите учёт в приложении, заключите «контракт» с самим собой или найдите партнёра для взаимной отчётности. А чтобы контролировать свои финансовые решения и видеть реальную статистику, ведите трейд-журнал — это дисциплинирует и помогает избегать импульсивных трат.
🚩 Риск мошенничества
Предложения «гарантированной доходности 30% в месяц» или нелегальные брокеры могут привести к потере всего капитала. Решение: проверяйте наличие лицензии ЦБ РФ у брокера или управляющей компании; избегайте финансовых пирамид и проектов без прозрачной отчётности; не переводите деньги частным лицам.
📈 Накопили стартовый капитал? Пора инвестировать
Чтобы начать инвестировать, нужен надёжный брокер с лицензией ЦБ РФ. Т-Инвестиции — доступ к акциям, облигациям, ETF и ИИС-3 с налоговым вычетом до 52 000 ₽ в год.
🎁 АКЦИЯ ДО 5 000 ₽ НОВЫМ КЛИЕНТАМ
По моей ссылке — акция до 5 000 ₽ в подарок
Старт от 10 ₽. Лицензия ЦБ РФ. Налоговый вычет через ИИС-3.
Частые вопросы
Сколько нужно откладывать, чтобы накопить на инвестиции?
Комфортный ориентир — 10–20% от ежемесячного дохода. Например, при зарплате 60 000 рублей это 6 000–12 000 рублей. Даже 5 000 рублей в месяц под 15% годовых через 20 лет превратятся в ~7,5 млн рублей.
Где хранить деньги на этапе накопления?
Для краткосрочных целей (до 1 года) — накопительный счёт или вклад. Для среднесрочных (1–2 года) — вклад с фиксированной ставкой. Для долгосрочных (3+ года) — ИИС или брокерский счёт с консервативными инструментами (ОФЗ, ETF).
Нужен ли резервный фонд перед инвестициями?
Да, обязательно. Резерв в размере 3–6 месячных расходов защитит вас от необходимости продавать инвестиции в убыток при потере работы или болезни. Держите его на накопительном счёте с мгновенным доступом.
Что делать, если не получается копить?
Автоматизируйте переводы в день зарплаты, ведите учёт расходов и найдите «партнёра по отчётности» — друга, которому вы будете рассказывать о своих успехах. Дисциплина важнее суммы: лучше откладывать 3 000 рублей стабильно, чем 20 000 разово.
Итог
Накопление — это не «скучная часть» инвестирования, а его фундамент. Без резерва и стартового капитала любая стратегия рушится при первой же финансовой трудности. Начните с малого: автоматизируйте 10% дохода, создайте резерв на 3–6 месяцев и только потом переходите к инвестициям.
И помните: сложный процент работает не на тех, кто откладывает много, а на тех, кто откладывает регулярно. Даже 5 000 рублей в месяц через 20 лет могут превратиться в капитал, который изменит вашу финансовую жизнь.
Читайте также
Как инвестировать в иностранные акции из России в 2026 году. Сравнение каналов,…
Считаем реальную цену бизнеса: модель DCF, дивидендная модель и формула Грэма. Разбор…
P/E, P/B, P/S: как считать мультипликаторы, в каких случаях они врут и…
Индексные фонды обгоняют 88–90% активных управляющих. Калькулятор потерь на комиссии, SVG-график и…