
📅 Сентябрь 2026 · ⏱ 12 минут чтения · 📊 #Инвестиции #План #Портфель #Дисциплина
Инвестиции без плана — это не стратегия, а эмоциональные метания, которые почти всегда заканчиваются покупкой на пике и продажей на дне. Хорошая новость в том, что рабочий инвестиционный план можно собрать за один час — без погружения в эзотерику теханализа и без сложных формул. Достаточно сфокусироваться на трёх вещах: математике, целях и дисциплине. Ниже — алгоритм, по которому работают финансовые консультанты, но адаптированный под самостоятельного инвестора. Вы получите чек-лист, который за 60 минут превращает размытые желания в рабочий документ.
Почему без плана теряют деньги
Разрыв между инвестором и рынком. Исследование DALBAR (QAIB) ежегодно измеряет, насколько реальная доходность частного инвестора отличается от доходности индексов. В 2025 году разрыв сократился до рекордно низкого уровня — меньше одного процентного пункта. Но годом ранее, в 2024-м, он достигал почти 8,5 процентного пункта. Причина — не в отсутствии знаний, а в отсутствии системы и нарушении собственных правил. Когда у инвестора есть план, он почти не отстаёт от рынка. Когда он действует на эмоциях — теряет существенно.
Цена дисциплины. Допустим, вы откладываете 20 000 ₽ в месяц. При средней доходности 12% годовых через 20 лет получится около 19,8 млн ₽. При хаотичном подходе, когда вы забираете деньги при коррекциях и пропускаете лучшие дни рынка, доходность падает до 6%, и капитал составит лишь 9,2 млн ₽. Разница — почти двукратная. План стоит дороже любых курсов и вебинаров.
Контекст 2026 года. Ключевая ставка ЦБ РФ с 11 сентября 2026 года удерживается на уровне 14,00% годовых. Инфляция в августе 2026-го ускорилась до 6,33%. Это значит, что безрисковые инструменты — депозиты, накопительные счета, ОФЗ — сейчас дают высокую доходность. План должен учитывать этот контекст: например, облигации с фиксированным купоном могут обгонять акции по итоговой доходности, а накопительный счёт становится полноценной частью подушки безопасности, а не просто «заначкой».
Пошаговый план: 7 шагов за 60 минут
Шаг 1. Сформулируйте цель в цифрах и сроках (5 минут)
«Хочу пассивный доход» — это не цель, а настроение. Настоящая цель звучит так: «Накопить 5 000 000 ₽ на первоначальный взнос по ипотеке за 7 лет» или «Собрать 30 000 000 ₽ к пенсии за 15 лет». Запишите три параметра: сумму, срок и допустимый уровень риска. Без цифры вы не сможете посчитать, сколько нужно откладывать каждый месяц — и план останется абстракцией.
🎯 Калькулятор: сколько откладывать до цели
Сколько нужно вносить в месяц, чтобы накопить нужную сумму
Шаг 2. Проведите аудит текущего состояния (10 минут)
Вычтите из доходов обязательные расходы: аренда, еда, транспорт, кредиты. Если доход 120 000 ₽, а обязательные расходы 70 000 ₽ — свободный поток равен 50 000 ₽. Из них примерно 20% логично направить в подушку безопасности, а 80% — в инвестиции. При текущей ставке 14% подушку выгодно держать не «под матрасом», а на накопительном счёте — это даёт дополнительный доход без риска.
Шаг 3. Определите свой риск-профиль (5 минут)
Честно ответьте на вопрос: какое максимальное падение портфеля вы переживёте, не продав активы? Если ответ «10%» — доля акций не должна превышать 20–30%. Если «30%» — можно держать 60–70% в акциях. Ориентир: при 80% акций в портфеле готовьтесь увидеть минус 40% на счёте в кризис. Это не пугалка, а математика фондового рынка.
Шаг 4. Выберите структуру активов (15 минут)
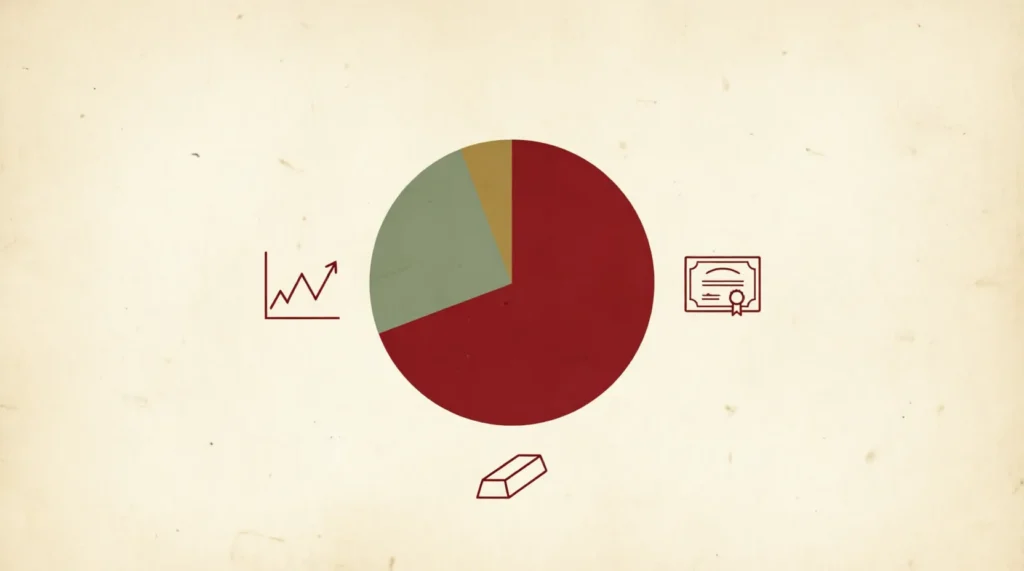
Не усложняйте. Базовые классы: акции (РФ и мир), облигации (ОФЗ и корпоративные), недвижимость (ЗПИФ, REIT), золото (БПИФ). Умеренный портфель: 50% акции, 40% облигации, 10% золото. Агрессивный: 80% акции, 20% облигации. Консервативный: 20% акции, 80% облигации. Важно на 2026 год: высокие ставки делают облигации особенно привлекательными — фиксированный купон может обгонять дивидендную доходность акций.
Три классические структуры портфеля
Выберите одну из трёх базовых пропорций — в зависимости от вашего риск-профиля и горизонта. Менять структуру можно раз в год при пересмотре плана.
⚠️ Это примеры, а не рекомендации. Конкретные доли зависят от вашего риск-профиля, горизонта и налоговой ситуации. При высоких ставках 2026 года облигационная часть может быть увеличена без потери доходности.
Шаг 5. Подберите инструменты (15 минут)
На старте лучше избегать отдельных акций. Используйте фонды: БПИФ на индекс МосБиржи (например, TMOS от Т-Капитала или SBMX от Сбера), БПИФ на S&P 500 (например, AKSP от Альфы). Для облигационной части — БПИФ на ОФЗ или сами ОФЗ-ПД с погашением под вашу цель. Пример на 100 000 ₽: 60 000 ₽ в фонд на индекс МосБиржи, 30 000 ₽ в фонд на ОФЗ, 10 000 ₽ в фонд на золото.
Шаг 6. Автоматизируйте пополнения (5 минут)
Настройте автоплатёж с зарплатной карты на брокерский счёт в день аванса — например, 25-го числа. Это убирает главный риск: соблазн потратить деньги «по пути». Раз в квартал делайте ребалансировку: продавайте то, что выросло, докупайте то, что отстало. Так вы механически покупаете дешевле и продаёте дороже, не полагаясь на эмоции.
Шаг 7. Зафиксируйте правила выхода (5 минут)
Пропишите в плане: «Продаю активы только при достижении цели или при изменении фундаментальных причин». Запретите себе продавать из-за падения цены. Если горизонт 10 лет, коррекция — это распродажа, а не катастрофа. Установите порог: например, если портфель досрочно преодолел 4 500 000 ₽, переведите половину прибыли в облигации — зафиксируйте результат.
Сравнение вариантов: что выбрать в 2026 году
| Вариант | Плюсы | Минусы | Кому подходит |
|---|---|---|---|
| Самостоятельный портфель (БПИФ) | Низкие комиссии (0,3–0,8% в год), полный контроль | Требует дисциплины и базовых знаний | Инвесторам с горизонтом от 3 лет, готовым тратить 1–2 часа в квартал |
| Доверительное управление (ДУ) | Профессиональный менеджер, нет необходимости принимать решения | Высокие комиссии (1–2% + success fee) | Очень занятым людям с капиталом от 3–5 млн ₽ |
| ИИС-3 | Налоговые льготы (вычет до 52 000 ₽ в год при ставке 13%) | Средства заморожены минимум на 5 лет (для счетов до конца 2026 года) | Резидентам РФ, планирующим долгосрочные накопления |
| НСЖ/ИСЖ | Юридическая защита, гарантированная часть дохода | Крайне низкая реальная доходность (2–4% годовых) | Консерваторам, которым важна защита от судебных исков |
Риски и как их снизить
1. Рыночный риск. Полностью не избежать, но можно ограничить диверсификацией по классам активов и валютам. Не держите больше 30% портфеля в одной валюте и больше 10% — в одном эмитенте. При просадке более 15% пересмотрите структуру, но не продавайте в панике.
2. Инфляционный риск. Наличные и депозиты не защищают капитал в долгосроке. Доля наличных в инвестиционном портфеле не должна превышать 5–10%, а для долгосрочных целей нужны акции и недвижимость — исторически они обгоняют инфляцию.
3. Поведенческий риск. Самый опасный и самый частый. Впишите в план запрет на сделки в первые 24 часа после резких движений рынка (более 5% за день). Ведите дневник сделок и перечитывайте его перед каждой операцией.
4. Кредитный риск. Высокодоходные облигации (ВДО) с доходностью выше 18–20% несут значительные риски дефолта. Основу портфеля должны составлять ОФЗ и бумаги эмитентов с рейтингом AAA/AA. Доля ВДО — не более 10–15%.
5. Риск ликвидности. Акции третьего эшелона и коммерческая недвижимость в ЗПИФ продаются медленно и с потерей в цене. Не вкладывайте в неликвидные инструменты деньги, которые могут понадобиться в ближайшие 3–5 лет.
Частые вопросы
Можно ли составить план при нестабильном доходе?
Да. Вместо фиксированной суммы используйте процент от поступлений — например, 20%. В «тощие» месяцы пополнение будет меньше, но не прекратится. Главное — регулярность, а не абсолютная цифра.
Нужно ли менять план, если рынок упал?
План как раз для того и нужен, чтобы не менять его при каждом движении рынка. Пересмотр — раз в год или при изменении жизненных обстоятельств: рождение ребёнка, смена работы, крупная покупка. Падение рынка — повод исполнять стратегию, а не менять её.
С какой суммы можно начать?
Технически — от 1 000 ₽ в месяц. Экономически комфортно выходить на брокерский счёт с капиталом от 50 000 ₽, чтобы комиссии не съедали доходность. При счёте 10 000 ₽ и комиссии 0,3% за сделку комиссия съест около 2,5% годовой доходности — многовато.
Что делать с валютой?
Валютная диверсификация снижает страновой риск. Для российского инвестора оптимально: 50–60% активов в рублях (ОФЗ, рублёвые акции), 30–40% — в валюте через замещающие облигации или БПИФ на зарубежные активы. Помните об инфраструктурных рисках и санкционных ограничениях.
📈 Готовы составить инвестиционный план?
Т-Инвестиции — доступ к акциям, БПИФам и ИИС-3 с налоговым вычетом до 52 000 ₽ в год.
🎁 АКЦИЯ ДО 5 000 ₽ НОВЫМ КЛИЕНТАМ
По моей ссылке — акция до 5 000 ₽ в подарок
Старт от 10 ₽. Лицензия ЦБ РФ. Налоговый вычет через ИИС-3.
Итог
Инвестиционный план, составленный за час, — это живой документ. Со временем он будет обрастать деталями: новыми целями, новыми инструментами, новыми правилами. Главное — начать с базы: определить цель в цифрах, выбрать пропорции, автоматизировать пополнение и зафиксировать правила выхода. Дисциплинированное исполнение среднего плана всегда побеждает гениальную стратегию без исполнения.
И ведите трейд-журнал — он помогает систематизировать решения и видеть реальную картину доходности, а не эмоции.
Читайте также
Как инвестировать в иностранные акции из России в 2026 году. Сравнение каналов,…
Считаем реальную цену бизнеса: модель DCF, дивидендная модель и формула Грэма. Разбор…
P/E, P/B, P/S: как считать мультипликаторы, в каких случаях они врут и…
Индексные фонды обгоняют 88–90% активных управляющих. Калькулятор потерь на комиссии, SVG-график и…