
📅 Сентябрь 2026 · ⏱ 12 минут чтения · 📊 #Инвестиции #Тайм-менеджмент #ПассивныйДоход
Инвестирование часто воспринимается как занятие, требующее ежедневного многочасового сидения перед терминалом. Однако современный рынок и финансовые инструменты позволяют выстроить эффективную стратегию даже при дефиците времени. По данным исследований поведенческой экономики, избыточная торговая активность снижает среднегодовую доходность частного инвестора на 2–6 процентных пунктов. В этой статье мы разберем, сколько часов в месяц действительно нужно уделять капиталу, чтобы получать результат, не жертвуя основной профессией и личной жизнью.
Почему это важно
Неправильная оценка временных затрат приводит к двум крайностям. С одной стороны, новички часто вообще не начинают инвестировать, полагая, что для успеха нужно бросить работу и стать трейдером. С другой стороны, излишне активные инвесторы тратят по 3–4 часа в день на мониторинг котировок, что создает иллюзию контроля и ведет к эмоциональному выгоранию.
Ключевой метрикой здесь является не количество часов, а качество выстроенной системы. Инвестору важно разделять время на «настройку» портфеля (первичную и ежегодную) и на «поддержание» (ежемесячный контроль). Практика показывает: после того как система автоматизирована, для управления диверсифицированным портфелем достаточно от 1 до 4 часов в месяц.
Пошаговая инструкция: как выстроить систему
1. Определите тип инвестора и горизонт планирования
Прежде чем считать часы, зафиксируйте срок инвестиций. Если цель — пенсия через 20 лет, вам не нужно следить за рынком ежедневно. Если цель — накопить на квартиру через 3 года, потребуется чуть более консервативный подход и ежеквартальный пересмотр. Зафиксируйте это письменно. Это займет 30–60 минут один раз.
2. Выберите пассивную основу портфеля
Вместо отбора отдельных акций используйте биржевые фонды (ETF) или паевые фонды (БПИФ). Например, индексный фонд на S&P 500 (тикер: VOO или его аналоги на Мосбирже) за последние 10 лет показывал среднегодовую доходность около 10–12% в рублях с учетом ослабления валюты. Вам не нужно анализировать отчетность сотен компаний. Настройка такого портфеля занимает один вечер — примерно 2 часа.
3. Автоматизируйте пополнения
Настройте автоплатеж на брокерский счет сразу после получения зарплаты. Сумма зависит от дохода: комфортный ориентир — 10–20% от ежемесячного заработка. Например, при зарплате 100 000 рублей это 10 000–20 000 рублей. Автопополнение экономит ваш главный ресурс — силу воли, и сводит регулярные временные затраты к нулю.
4. Выделите 30–60 минут в месяц на ребалансировку
Если портфель состоит из двух-трех классов активов (акции, облигации, золото), достаточно раз в месяц проверять доли. Отклонение более 5% от целевого распределения — сигнал к действию: продайте подорожавший актив и купите подешевевший. Это занимает 20 минут. Если у вашего брокера есть автоследование или робо-эдвайзинг, можно вообще не тратить на это время.
5. Проводите ежегодный глубокий аудит
Раз в год (например, в январе) выделите 3–4 часа на пересмотр стратегии. Проверьте: не изменились ли ваши финансовые цели, не выросли ли комиссии фондов (ETF за рубежом могут стоить 0.03–0.9% в год), не пора ли увеличить долю консервативных инструментов с приближением цели. Сравните доходность портфеля с бенчмарком (индексом). Если портфель отстал на 1–2% — это нормально для пассивной стратегии из-за издержек на покупку валюты и налогов.
6. Ограничьте информационный шум
Установите правило: проверять котировки не чаще одного раза в неделю (в идеале — раз в месяц в день ребалансировки). Каждый лишний взгляд на график увеличивает риск импульсивных сделок. Используйте push-уведомления брокера только для критических событий: маржин-колл, корпоративные действия, крупные зачисления. Рекомендация: придерживайтесь правила «смотреть на график не чаще одного раза в неделю в пятницу вечером». Это снижает уровень кортизола и предотвращает иррациональные решения. Если вы всё же совершаете сделки — фиксируйте каждую из них в трейд-журнале. Это простой способ увидеть, какие решения приносят прибыль, а какие — убыток.
7. Инвестируйте в финансовое образование 2–4 часа в квартал
Читайте одну книгу или 2–3 больших аналитических обзора за квартал, чтобы не отставать от реалий рынка. Например, понимание того, как работают теперь заблокированные активы или нюансы налогообложения замещающих облигаций, экономит реальные деньги. Здесь работает правило: 1 час обучения в квартал экономит до 10 часов суеты при изменении конъюнктуры.
Сравнение вариантов: сколько времени нужно?
| Вариант | Плюсы | Минусы | Кому подходит |
|---|---|---|---|
| Пассивный (Индексные ETF, автоплатежи) | Минимум времени (1–2 часа в месяц), низкие комиссии (0.2–0.5% в год), нет эмоций, статистика обгоняет 80% активных управляющих. | Скучно, нет шанса «сорвать куш», ограниченная гибкость в кризис. | Людям с основной занятостью, целью на пенсию или крупную покупку через 5+ лет, новичкам. |
| Полуактивный (Ребалансировка, добавление отдельных акций) | Потенциал доходности выше на 2–4% при удачном отборе, возможность реализовать экспертизу в отрасли. | Требует 4–8 часов в месяц на анализ, риск ошибки выбора актива, растут издержки и налоги. | Инвесторам, готовым тратить один вечер в неделю, имеющим базу знаний в макроэкономике. |
| Доверительное управление / Робо-эдвайзинг | Требует 0–30 минут в месяц, профессиональный риск-менеджмент, экономия нервов. | Комиссия за управление 0.5–1.5% в год явно или скрыто, эффект сложного процента снижается. | Тем, у кого вообще нет времени, или кто склонен к паническим продажам. |
| Активный трейдинг (внутри дня) | Максимальная потенциальная доходность (но редко реализуемая), постоянный контроль. | Требует 15–40 часов в неделю (это работа), высокие комиссии на частых сделках, стресс, 90% новичков теряют деньги. | Профессионалам рынка, людям, готовым превратить это в основную профессию. |
📊 Время vs Доходность: где золотая середина?
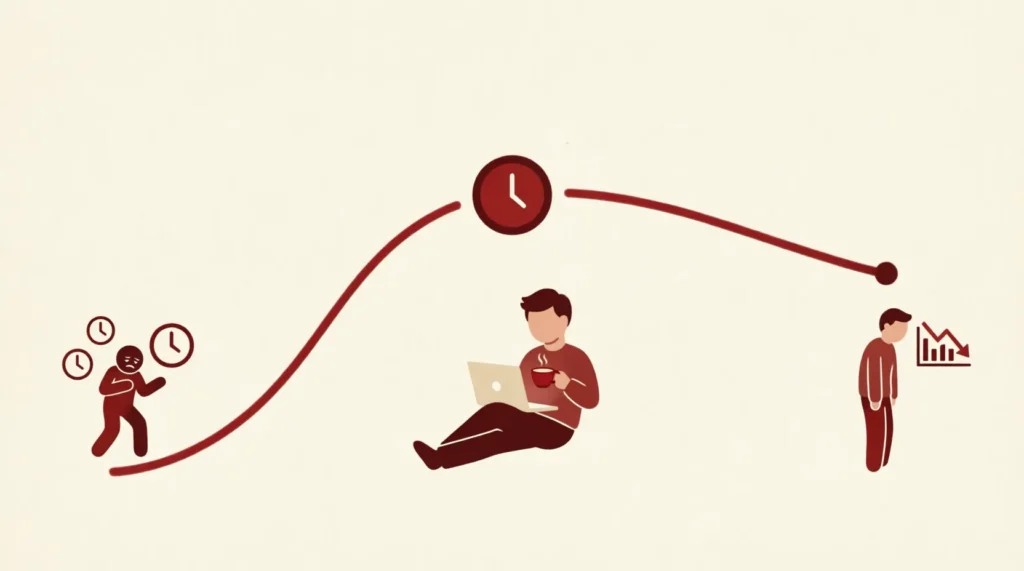
Больше времени ≠ больше денег. После определённого порога доходность падает из-за издержек и эмоций.
Оптимальная точка — 4–8 часов в месяц для полуактивной стратегии. Пассивный подход (1–2 часа) часто даёт лучший результат, чем ежедневный мониторинг.
Риски и как их избежать
🚩 Паралич анализа из-за переизбытка информации
Новичок тратит десятки часов на чтение форумов и Telegram-каналов, но не покупает активы, теряя доходность (например, упущенный рост индекса на 15% за год).
Рекомендация: установите дедлайн: выбор брокера и первой покупки ETF не должен занимать больше 72 часов.
🚩 Гиперактивность и излишние сделки
Желание «что-то делать» в ответ на каждое падение рынка. Статистика Московской биржи показывает, что оборот по акциям во время паники вырастает в 2–3 раза.
Рекомендация: удалите приложение брокера с главного экрана телефона и установите лимит: не более 2 сделок в месяц без учета плановых покупок.
🚩 Недооценка налоговой оптимизации
Инвестор, не уделивший время настройке ИИС (Индивидуального инвестиционного счета), теряет до 52 000 рублей в год в виде упущенного налогового вычета (13% от 400 000 рублей).
Рекомендация: один раз в год в течение часа проверяйте, какой тип вычета (А или Б) выгоднее при текущей модели.
🚩 Эмоциональное выгорание от ежедневного мониторинга
Постоянная проверка котировок при падении портфеля на 10–15% (стандартная просадка) вызывает желание продать на дне.
Рекомендация: придерживайтесь правила «смотреть на график не чаще одного раза в неделю в пятницу вечером». Это снижает уровень гормона стресса кортизола и предотвращает иррациональные решения.
⏱ Калькулятор времени на инвестиции
Узнайте, сколько часов в месяц вам нужно уделять портфелю
🎯 Какой вы инвестор?
1. Сколько времени вы готовы тратить на инвестиции?
2. Какой горизонт инвестирования?
3. Как относитесь к риску?
✅ Чек-лист «Готова ли ваша стратегия?»
Отметьте пункты, которые выполнены. Если галочек меньше 5 — стратегия требует доработки.
Выполнено: 0 из 10
📈 Готовы применить стратегию на практике?
Чтобы инвестировать с минимальными временными затратами, нужен надёжный брокер с автоматизацией. Т-Инвестиции — доступ к акциям, облигациям, ETF и ИИС-3 с налоговым вычетом до 52 000 ₽ в год.
🎁 АКЦИЯ ДО 5 000 ₽ НОВЫМ КЛИЕНТАМ
По моей ссылке — акция до 5 000 ₽ в подарок
Старт от 10 ₽. Лицензия ЦБ РФ. Налоговый вычет через ИИС-3.
Частые вопросы
Реально ли инвестировать, если у меня есть всего 1 час в неделю?
Да, этого более чем достаточно. При использовании индексных ETF и автоматических пополнений один час в неделю можно тратить на ежемесячный контроль с запасом. Например, вы можете раз в месяц тратить 30 минут на ребалансировку, а оставшиеся 3.5 часа в месяц копить на ежегодный разбор портфеля.
Сколько времени нужно, чтобы просто начать с нуля?
Около 3–4 часов суммарно в первую неделю. Один час на открытие счета через Госуслуги, один час на выбор двух-трех ETF (акции, облигации, золото), один час на настройку автопополнения и заключительный час на изучение интерфейса мобильного приложения.
Стоит ли тратить время на обучение техническому анализу?
Для долгосрочного инвестора (горизонт более 3 лет) технический анализ имеет низкую предсказательную силу и часто ведет к лишним сделкам. Лучше потратить 3–4 часа на изучение принципов распределения активов (Asset Allocation), так как на 90% результат портфеля зависит именно от того, какие классы активов вы выбрали, а не от конкретных точек входа.
Как часто нужно пересматривать состав своего портфеля?
Полный пересмотр состава (смена фондов или стратегии) — не чаще одного раза в 12 месяцев. Ежемесячно стоит делать только механическую ребалансировку долей, которая не требует анализа новостей, только математики (целевые проценты минус фактические).
Итог
Инвестирование — это марафон, где лень и терпение часто работают лучше, чем титанические усилия. Оптимальное время для управления диверсифицированным портфелем составляет от 12 до 24 часов в год при действительно глубоком подходе. Все, что сверх этого, обычно является либо профессиональной работой, либо неврозом, разрушающим вашу доходность.
Выберите стратегию, которая подходит именно вашему ритму жизни. Настройте автоматизацию. И помните: лучшее время для старта было вчера, следующее лучшее — сегодня.
Читайте также
Как инвестировать в иностранные акции из России в 2026 году. Сравнение каналов,…
Считаем реальную цену бизнеса: модель DCF, дивидендная модель и формула Грэма. Разбор…
P/E, P/B, P/S: как считать мультипликаторы, в каких случаях они врут и…
Индексные фонды обгоняют 88–90% активных управляющих. Калькулятор потерь на комиссии, SVG-график и…